❗️Лукойл или Роснефть? Что с дивидендами?
Сравним акции компаний Лукойл и Роснефть. Обязательно выясним, какие риски существуют при инвестициях в каждую из компаний и в итоге выберем победителя. Также я вам расскажу своё личное мнение о том, какую компанию стоит выбрать и для каких целей. Устраивайтесь поудобней, вам предстоит легкое погружение в сложный мир финансов и инвестиций. Обещаю – будет интересно, от вас требуется только внимательность.
Признаюсь, это не статья, а сценарий для Youtube. Вот ссылка на видео — https://youtu.be/D-KQ0pIo72s
Но если вы предпочитаете читать, то текст я для вас также подготовил:
❗Юрисдикция, она же «прописка»
Все сравнения, на сегодняшний день, я начинаю именно с юрисдикции, т.е. с того, где компания зарегистрирована. Сегодня от этого зависит слишком многое — начиная от возможности выплачивать дивиденды и заканчивая множеством других рисков, таких как делистинг или разделение бизнеса.
Итак, что Лукойл, что Роснефть – российские компании с российской юрисдикцией, дивиденды могут выплачивать и выплачивают!
✔А значит по этому раунду сравнения мы засчитываем обеим компаниям по одному очку. 1:1
С основными акционерами Роснефти, кстати, происходит кое-что интересное. Абсолютно все иностранные акционеры и компании, с которыми были совместные проекты – объявили об отказе от дальнейшего сотрудничества и уходе из российского бизнеса. Но вот сделали это не все. Крупнейшая нефтяная компания Великобритании, British Petroleum – все еще не продала свою долю в компании. А составляет она, на минуточку, 19.8%. Ну да ладно, это уже игры больших денег и политики, а нас интересует другое.
Перед тем, как сказать могут ли эти компании и дальше радовать инвесторов дивидендами и главное КАКИМИ, логичным будет посмотреть на состояние дел. Учтите, что обе компании не публикуют отчетность, как и многие другие, после годового отчета за 2021г.
❗Рассмотрим долговую нагрузку на тот момент, чтобы иметь так называемую «точку отсчета», от которой мы будем проводить анализ. Я буду стараться объяснять, что и какой мультипликатор означает и даже как его рассчитывать, а потом новичкам в инвестициях можно взять блокноты и записывать – редко когда встретишь такое в бесплатном доступе.
Начнём с Лукойла
Debt ratio или его еще называют Liabilities to Assets(обязательства поделить на активы) – 0.34 (это при том, что хороший результат считается до 0.5, приемлемый до 0.6-0.7)
Debt to equity (долг поделить на собственный капитал) – 0.52 (хорошее значение до единицы, допустимым значением считается до двух)
Debt/EBITDA (долг поделить на прибыль до вычета налогов, процентных платежей и амортизации) – 0.41 (приемлемо до 2.0)
Net Debt/EBITDA (чистый долг(долги минус собственные средства) поделить на прибыль до вычета налогов, процентных платежей и амортизации) – отрицательный
����Отрицательное отношение чистого долга к EBITDA говорит нам о том, что у компании чистый долг – отрицательный, т.е. если выплатить текущие долги прямо сейчас, то еще останутся деньги. Отношение долга к собственному капиталу и активам находятся на очень хорошем уровне.
Посмотрим на долги Роснефти:
Debt Ratio – 0.61
Debt/Equity – 1.54
Debt/EBITDA – 1.95
Net Debt/EBITDA – 1.66
����Напомню, что с коэффициентами долга, чем меньше значение – тем лучше. В целом, мы видим, что Лукойл явно выигрывает у Роснефти по результатам этого сравнения. Тем не менее, у Роснефти показатели находятся в рамках приемлемых. Это не Сегежа, у которой просто немыслимая долговая нагрузка.
✔Что-ж, в этом раунде засчитываем очко Лукойлу. Счет у нас 2 – 1.
❗Поговорим о дивидендах. У Лукойла и Роснефти результаты второго полугодия 2022г в любом случае были хуже первого полугодия из-за крепкого рубля в этот период и рекордно низких цен на нефть, от которых еще нужно отнять дисконт на российскую нефть. Ведь Китай, Индия и остальные покупатели требовали существенную скидку. И сейчас требуют, учитывая введённый Европой потолок цен на российскую нефть.
Но чтобы понять, кто сильней пострадал и продолжает страдать в текущей ситуации, нужно вспомнить какой % от выручки занимали поставки западным странам. У Лукойла 50-60% экспорта занимали США и Европа. При том, что 95% от всей продажи нефти – это экспорт. Т.е. как минимум половину экспорта Лукойлу необходимо переориентировать на новые рынки. Это, в свою очередь, увеличивает дисконт и затраты на доставку. А вот у Роснефти же в этом плане дела идут получше. Дело в том, что Роснефть и так была более ориентирована на Азиатский рынок, а в третьем квартале 2022г доля азиатского направления в структуре реализации нефти в странах дальнего зарубежья достигла рекордных 77%. Тут можно обойтись и без комментариев – и так понятно, что правительство приложило руку и де-факто гос.компания обошла конкурентов в переориентации на восток. Другим же повезло меньше. Кроме того, у Лукойла серьезные трудности с ведением бизнеса в Европе, а активов у компании там достаточно. Некоторые уже пришлось продать, а другие находятся под очень высокими рисками. Поэтому, я считаю, что дивиденды Лукойла могут уменьшиться в ближайшей перспективе.
✔Так что в этом раунде сравнения засчитываем очко Роснефти. Счет у нас 2-2.
❗Теперь предлагаю сравнить рентабельность или КТО ЛУЧШЕ УМЕЕТ ДЕЛАТЬ ДЕНЬГИ?
Начнём с Лукойла
ROE, рентабельность собственного капитала(чистая прибыль поделить на собственный капитал), составляет 17%
ROA, рентабельность активов(чистая прибыль поделить на активы), составляет 11%
ROS, рентабельность продаж(EBIT, прибыль до вычета налогов и процентов поделить на выручку), составляет 10,5%
Operating margin, операционная рентабельность(операционная прибыль поделить на выручку) составляет 10%
Net Margin, чистая рентабельность(чистая прибыль поделить на выручку) – 8%
Напоминаю, это результаты из отчета за 2021г. На сегодняшний день рентабельность однозначно хуже по тем причинам, которые мы с вами только обсуждали, когда сравнивали дивидендные выплаты. Напомню – как цена на нефть с дисконтом + дешевый доллар повлияли на рентабельность, так и необходимость переориентации на новые рынки, что вызывает рост логистических издержек.
Теперь глянем на Роснефть.
ROE – 15,6%
ROA – 6%
ROS – 15%
Operating Margin – 17%
Net Margin – 11,6%
А вот у Роснефти рентабельность вряд ли пострадала так же сильно, как у Лукойла. Опять же, и в Европу не переориентированный процент наверняка продолжает поступать по нефтепроводу.
✔Без лишних слов в этом раунде побеждает Роснефть. Счет у нас уже 3-2.
Кстати, совсем забыл, полные отдельные обзоры этих двух компаний доступны по ссылкам в комментариях, как и обзоры многих других компаний, таких как Сбербанк, Новатэк, Алроса, Норникель, Полюс и так далее. Просто выбирайте интересующую.
❗Итак, коллеги, мы подошли к самому важному моменту сравнения, а ДОРОГО ли стоят акции этих компаний и какая интересней в плане цены.
На мультипликаторы цены мы будем смотреть, используя прибыль за 2021г. и сегодняшнюю цену акций. Начнём также с Лукойла.
P/E, цену акций сегодня(капитализацию) поделить на прибыль – 3.51
P/B, капитализацию поделить на собственный капитал – 0.60
P/S, капитализацию поделить на выручку – 0.29
EV/EBITDA, соотношение реальной стоимости(капитализация+чистый долг) к прибыли до вычета налогов, процентов и амортизации – 1.86
P/FCF Price to Free Cash FLOW, капитализация поделить на свободный денежный поток, — 3.91
Сразу посмотрим на Роснефть
P/E – 4.11
P/B – 0.56
P/S – 0.41
EV/EBITDA – 3.22
P/FCF – 3.47
��Не смотря на все трудности по типу крепкого рубля, дешевых цен на нефть во втором полугодии и даже переориентации на новые рынки – Лукойл публиковал отчеты по РСБУ, и на основании этих отчетов я грубо подсчитал, что чистая прибыль за 2022г получилась где-то на 24% более, чем в 2021г. – высокие цены первого полугодия сделали своё. С подробными расчетами можете ознакомиться в моих обзорах этих компаний.
Так что, мультипликаторы цены действительность не отражают. Но вот исходя из рассмотренных данных – можно сделать вывод, что Лукойл оценен дешевле, чем Роснефть. Хоть на это и есть свои причины, о которых мы с вами говорим уже на протяжении всего ролика – я засчитываю очко Лукойлу.
✔И счет у нас уже 3-3
❗Перед тем, как переходить к выводам – не мешало бы взглянуть на прогнозы по цене на нефть и вообще нефтяной отрасли.
Большинство аналитиков прогнозирует цену на нефть в 2023г либо в диапазоне 80-100$ за баррель, либо выше сотни. Речь об эталонной марке нефти – Brent.
Тем не менее, я бы хотел отметить, что добыча нефти у российских компаний снижается уже несколько лет подряд. И уже есть прогнозы о продолжении снижения.
��Так, Новак спрогнозировал падение добычи нефти в России в 2023 году на 5-6%.
��А BP прогнозирует сокращение добычи нефти в России до 2035 года. Официальные и неофициальные санкции в отношении импорта российской нефти, а также закрытие доступа к зарубежным технологиям и финансовым рынкам приведут к сокращению добычи сырья в России в период до 2035 года, пишет BP в Energy Outlook 2023. По мнению экспертов компании, из-за высоких темпов сокращения существующих операционных активов и свертывания новых перспективных проектов производство нефти в России снизится примерно с 12 млн баррелей в сутки в 2019 году до 7-9 млн б/с в 2035 году.
��И не забываем, дорогие коллеги о повышенных налогах для сектора и о слухах о дальнейшем повышении. И, помимо этого, еще говорят о том, что для начисления налогов хотят привязать цену марки Urals к цене на Brent. Если это произойдёт – то налоговая нагрузка на нефтяные компании сильно возрастёт.
✔Слухи-слухами, но даже из уже свершившегося можно сделать выводы, что сохранение высоких цен может лишь компенсировать сокращение объёмов добычи.
❗Перейдём к выводам
Скажу предупреждаю, это не инвестиционная рекомендация, а лишь моё мнение.
✅Довольно трудно принять решение в такой ситуации. Еще год назад я бы легко сказал, что Лукойл гораздо лучше. И, возможно, через пару лет или даже раньше – я снова буду так думать. Но при существующих геополитических рисках – Роснефть выглядит более безопасно и привлекательно. Кстати, еще слух ходил последний месяц, что правительство принудит гос. компании платить более щедрые дивиденды для пополнения гос. бюджета, а Роснефть – это де факто Гос.компания, ведь её основной акционер Роснефтегаз – полностью принадлежит государству. Тем не менее, Лукойл и оценён дешевле. Я бы сказал так – всё зависит от горизонта инвестирования. Если есть желание набирать долгосрочные позиции – это Лукойл. Если нужна прибыль здесь и сейчас – Роснефть.
❤Спасибо всем, кто дочитал до этого момента! Вы молодцы!
—-
Пожалуй, самая крупная база обзоров российских компаний доступна по ссылке — https://t.me/investassistance/1268
Понравилось? Ставьте ��и подписывайтесь! Дальше — Больше! А в комментариях закрепил ссылки на свежие обзоры компаний.
Акции «Газпрома», «Роснефти» и «ЛУКОЙЛа»: покупать или продавать. Разбор аналитика для Финтолка

Индекс Мосбиржи буквально птицей летел последние дни наверх, очень заметно опережая в росте динамику движений на западных фондовых площадках, где, наоборот, наблюдалась техническая коррекция. По сути, весь этот скачок стал возможен благодаря росту акций ведущих российских сырьевых экспортеров. Однако со вчерашнего дня инвесторы начали их продавать. С чем связано падение акций «Газпрома», «Роснефти», «ЛУКОЙЛа» и «Татнефти» и вырастут ли они в цене снова, Финтолку помог разобраться шеф-аналитик TeleTrade Пётр Пушкарёв.

Пётр Пушкарёв, шеф-аналитик TeleTrade
Почему инвесторы начали резко продавать акции нефтяных компаний
Резкий забор прибыли по нефтяникам (продажа акций — Прим. ред.) начался, когда рыночная стоимость нефти отошла от оперативно прорисованного на графиках свежего пика почти в $83,5 за баррель и на время вернулась к более взвешенным котировкам в районе $79-80.
Скорее всего, это не означает, что рынок разворачивается. Постепенное смещение нефти в еще более высокий диапазон цен будет способствовать среднесрочному росту выручки и прибылей всей нефтяной отрасли. На встрече ОПЕК+ решения о дополнительном ускорении добычи принято не было.
Почему падают акции «Роснефти»
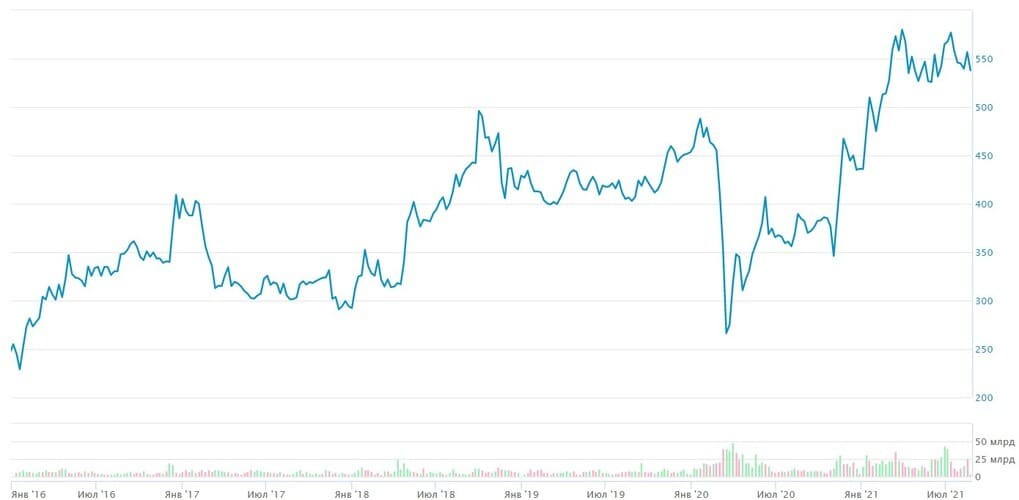
Участникам рынка еще слишком памятен пик цены 522,80 рубля за акцию «Роснефти» в октябре 2018 года, после которого акции очень быстро спустились с небес на землю — ниже 400 рублей. К тем давним рекордам цены на акции «Роснефти» вернулись только после пандемии — к январю текущего 2021 года, а по пути к этому счастью держателям акций пришлось пережить и пандемийное дно — ниже 230 рублей за одну акцию.
6 октября 2021 года акции «Роснефти» (ROSN) установили исторический максимум стоимости на отметке 663,15 рубля.
По цене выше 660 рублей добавлять в портфель «Роснефть» инвесторы не торопятся, чтобы не рисковать и при каком-нибудь форс-мажоре не потерять больше, чем вложили, как это уже было ранее с этими бумагами. Сейчас выглядит вполне логично, что люди избавляются от некоторой части своего пакета акций сразу после взлета котировок уже практически на четверть, если считать с начала сентября.
Рынок страхуется не столько от какого-то среднесрочного провала, связанного с котировками нефти, сколько от явной перекупленности некоторых бумаг нефтегазовой отрасли.
С акциями американской Exxon Mobil, Chevron или английской BP, например, подобного эффекта не происходит, поскольку они еще далеки по цене от своих довирусных максимумов. Западные нефтяные компании в ответ на коррекцию нефтяных котировок просаживались в цене в пределах всего лишь на 1-1,5 % и могут потерять ещё сравнительно немного. Большинство участников рынка, у которых есть акции американских и европейских нефтяников, будут терпеливо ждать их восстановления в цене до уровней конца 2019 года.
Российские нефтяные компании успели несколько «перевыполнить план» по обновлению верхушек, и теперь динамика российского рынка за это расплачивается не менее резким откатом вниз, но не более того.
Почему падают акции «Газпрома»
Очевидно, что «Газпром» ещё успеет получить немало материальных выгод от ажиотажного всплеска цен на газ, потому что даже когда цены осядут, они будут в 1,5-2 раза выше прежних на спот-рынке, что положительно скажется и на заключении контрактов на дополнительные трубопроводные поставки, и на сроках запуска «Северного потока — 2».
6 октября 2021 года акции «Газпрома» (GAZP) установили исторический максимум стоимости на отметке 397,64 рубля.
Для акций «Газпрома» планка в 400 рублей стала хорошо объяснимым психологическим барьером, выше которого цены могут взлететь, а могут и нет.
Зависеть рост акций «Газпрома» будет от того, будут ли новые пики на спот-рынке газа, или же скачки пока там прекратятся. Тем более что президент РФ Владимир Путин публично дал указания руководству компании отказаться от обхода Украины, соблюдая ранее взятые на себя обязательства, и в целом поискать возможности для дополнительных поставок газа в Европу.
Как только акции «Газпрома» приблизились на расстояние вытянутой руки к планке в 400 рублей, пошла спонтанная фиксация прибыли.
Вероятно, в дальнейшем акции «Газпрома» закрепятся в новом коридоре, верх которого будет пока что значительно пониже этих самых 400 рублей, а низ коридора может находиться вполне и глубже 350 рублей за акцию, например, откаты могут доходить моментами и до 320-330 руб.
Если газовые цены в ближайшие пару недель не сдуются окончательно, а возобновят растущий тренд, то и «Газпром» возобновит тестирование верхних уровней.
Вырастут ли акции «Роснефти», «Татнефти», «ЛУКОЙЛа» снова
Полагаю, чуть позже, когда пыль слегка осядет, а возможно уже и до конца этой недели, спрос на акции «Роснефти», «Татнефти», «ЛУКОЙЛа» активно возобновится.
Инвесторы просто ожидают лучших цен либо же лучшего момента, когда фьючерсы на Brent вновь зайдут с отката на уровни выше $81,5-82 за баррель.
С технически-формальной точки зрения это подтвердит само направление нефтяного ралли еще раз — что акции нефтяных компаний следуют за ростом цен на сырьевом рынке. Такая модель успокоит и держателей, и новых покупателей бумаг российских нефтяных компаний, которые в любом случае будут иметь от дорогой нефти стабильную выгоду на протяжении еще нескольких ближайших месяцев.
Свежие исторические пики акции «Роснефти», вероятно, будут готовы повторить и превзойти, только если мировые цены на нефть тоже обновят рекорд и смогут подняться выше $85 за баррель. Пока же они [цены на нефть] держатся ниже этого уровня, по российским нефтяным компаниям тоже вероятнее консолидация рынка в коридорах, которые по прежним меркам выглядят высокими, но все же будут располагаться пока что ниже исторических пиков этой недели.
«Лукойл» VS «Роснефть» — какие акции выбрать?
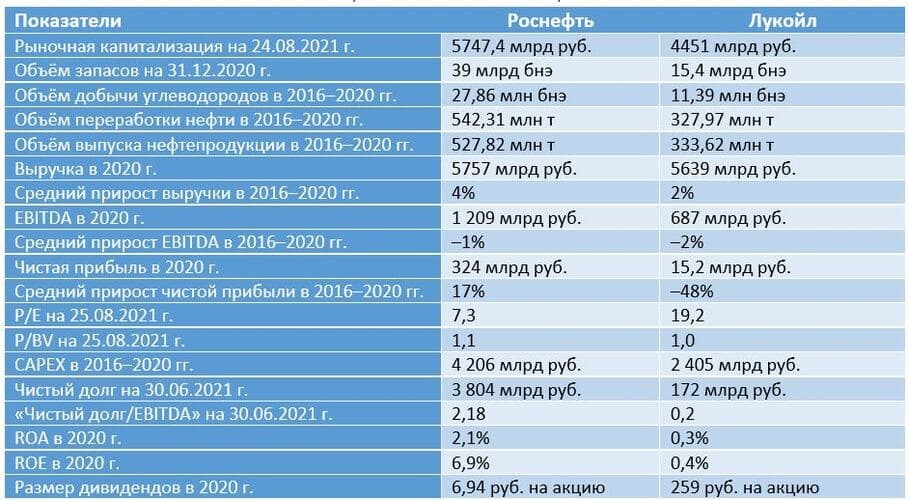
Бнэ – баррель нефтяного эквивалента. Единица измерения условного топлива, принятого для сравнения видов топлива. Примерно равен 158,9873 литра.
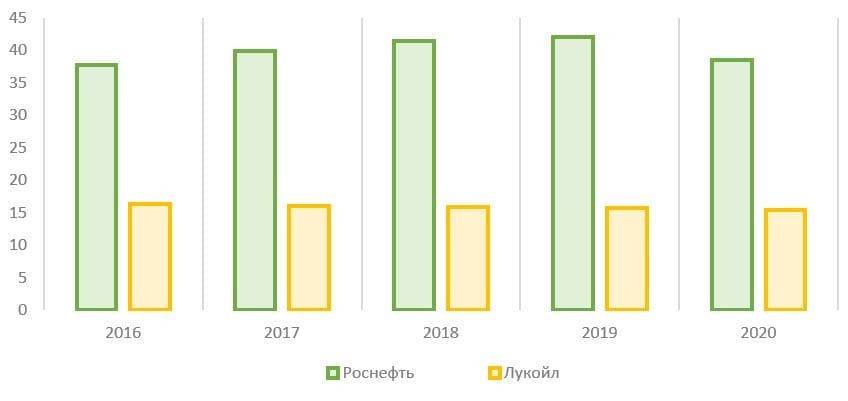
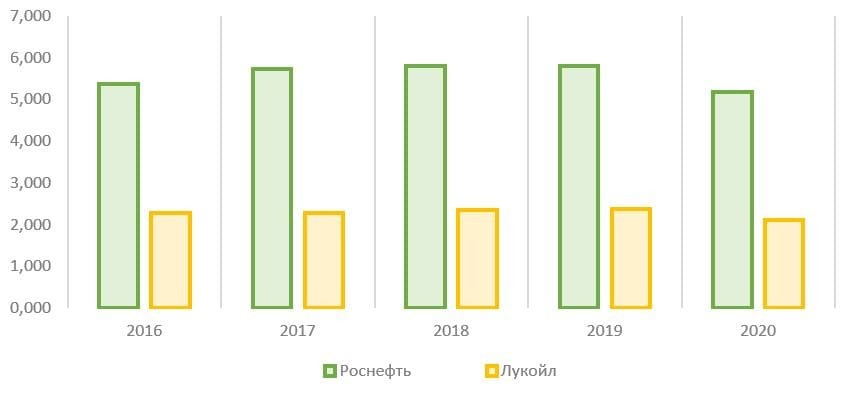
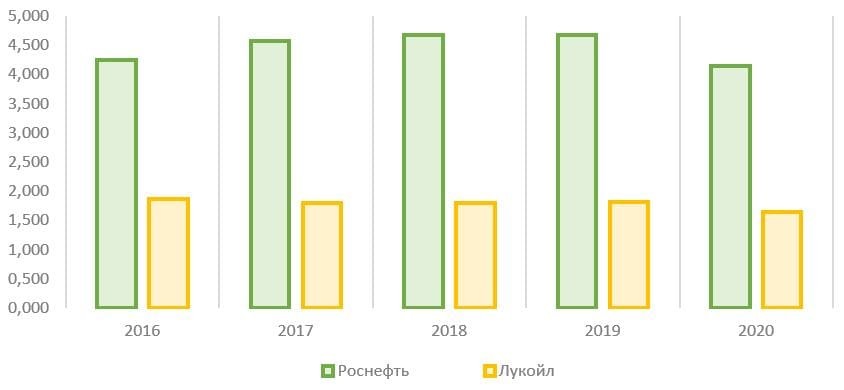
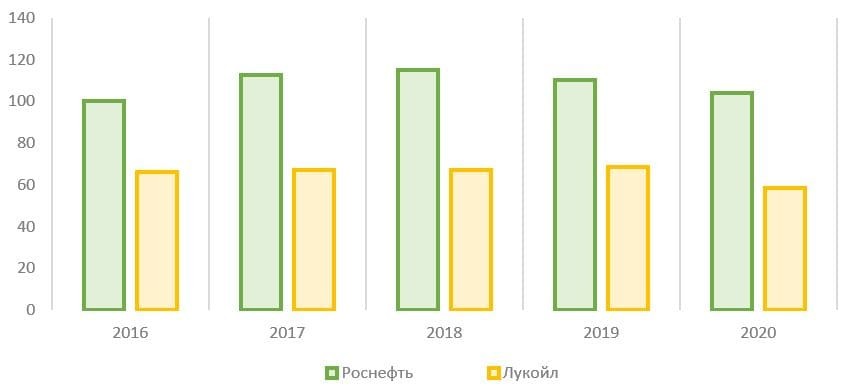
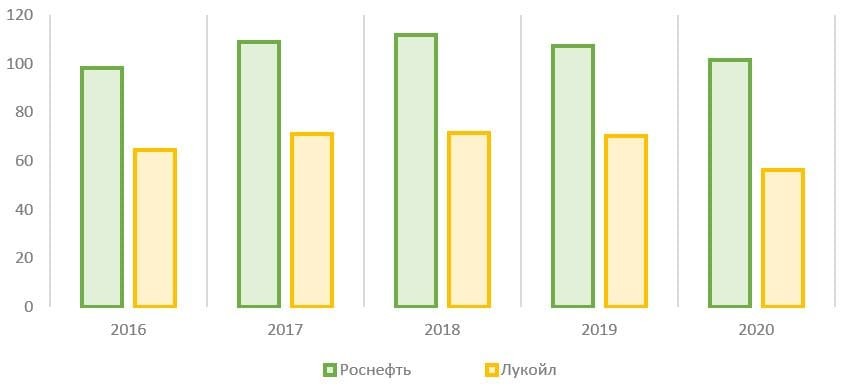
Сравнение финансовых показателей
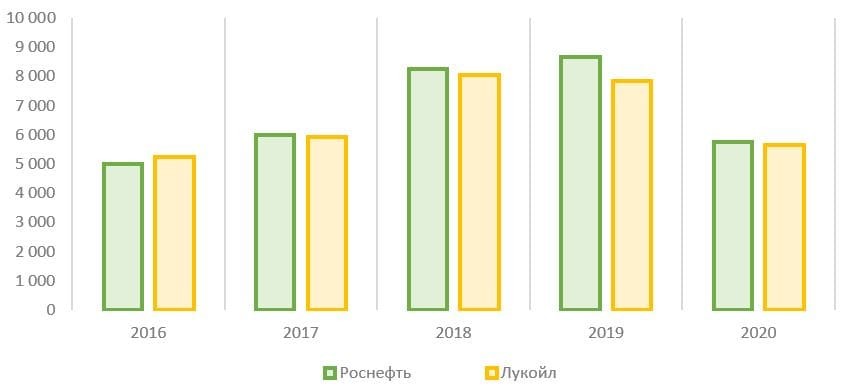
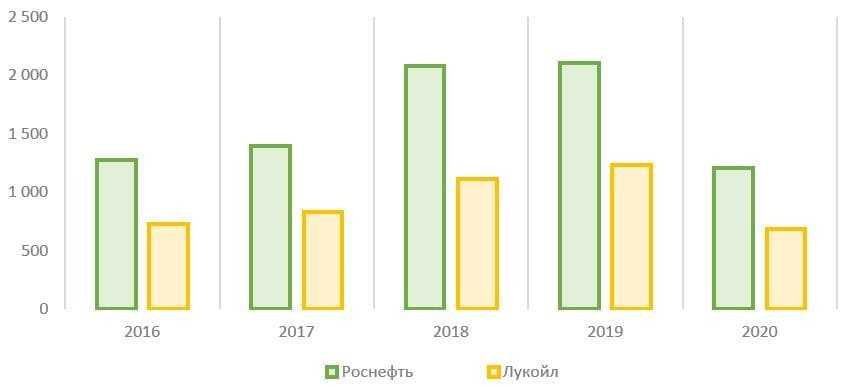
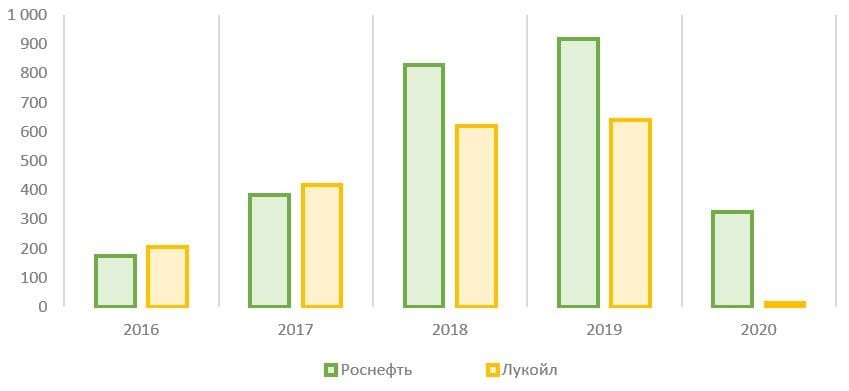
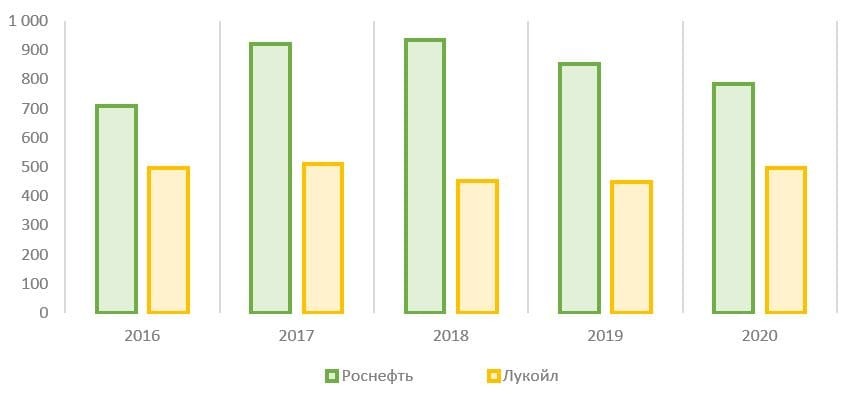
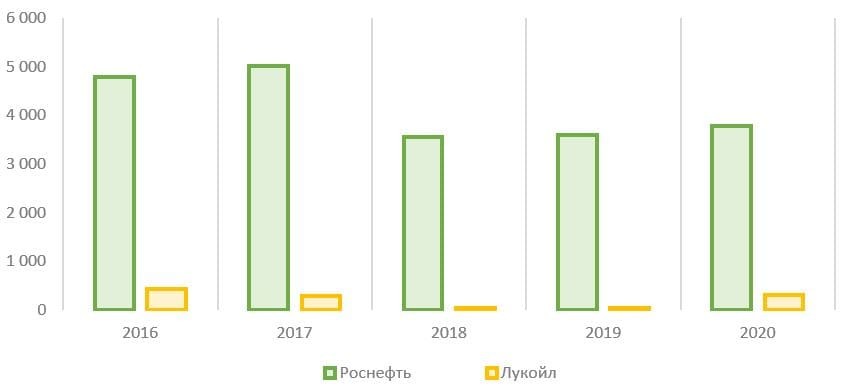
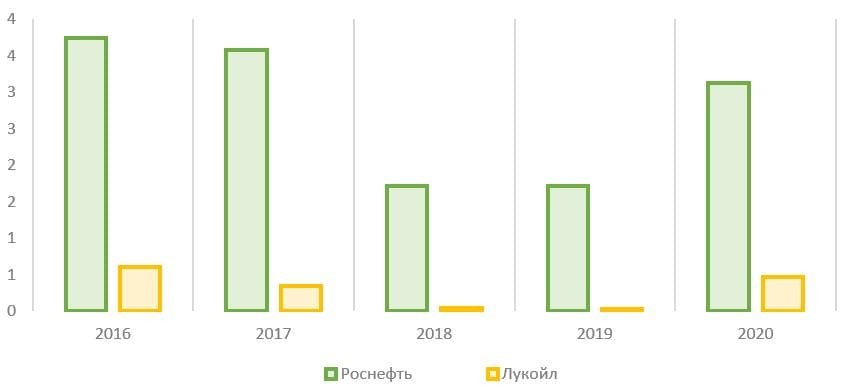
Дивиденды
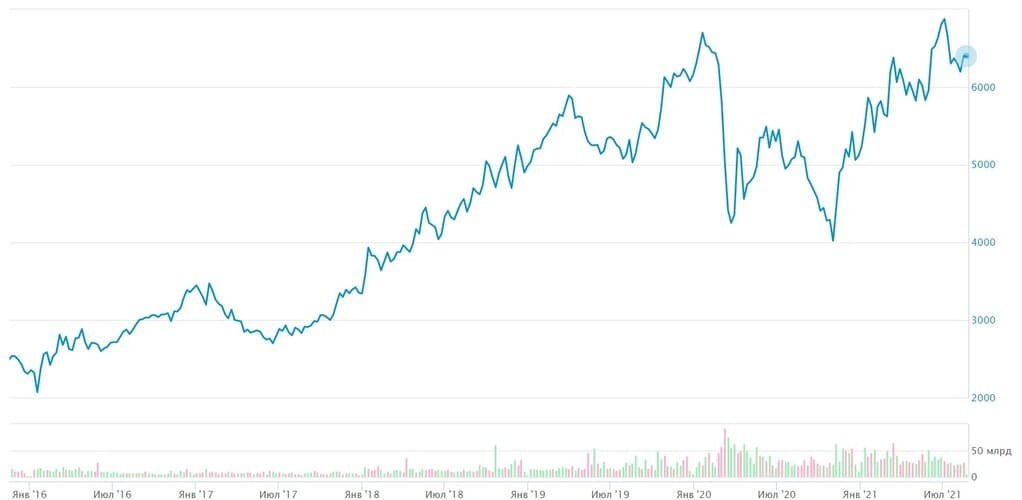
Капитализация и динамика котировок
Слабые и сильные стороны компаний
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
«ВТБ Мои Инвестиции» назвали «Роснефть» новым фаворитом вместо ЛУКОЙЛа
Аналитики «ВТБ Мои Инвестиции » поменяли своего фаворита в российском нефтяном секторе. По мнению экспертов, «Роснефть» теперь привлекательнее ЛУКОЙЛа — даже несмотря на более высокую ожидаемую дивидендную доходность акций последнего в 2023 году. Об этом говорится в обзоре аналитиков.
По оценкам экспертов, «Роснефть» больше других нефтяных компаний выигрывает от разницы между ценами экспортных поставок российской нефти в западном и восточном направлениях. По итогам третьего квартала 2022 года 77% экспорта «Роснефти» осуществлялось в Азию, при этом большая часть шла по трубопроводной системе «Восточная Сибирь — Тихий океан» по более высокой цене. Кроме того, аналитики отметили, что нефтепереработка и сбыт «Роснефти» составляют только 24% от EBITDA — ниже, чем у других компаний в отрасли. Это делает «Роснефть» менее восприимчивой к эмбарго ЕС и потолку цен на нефтепродукты, полагают в подразделении ВТБ.
В январе Мосбиржа представила наиболее популярные акции среди частных инвесторов в 2022 году. Акции ЛУКОЙЛа занимали четвертое место в «народном портфеле» с долей в 11,5%, бумаги «Роснефти» — шестое с долей в 5,3%. При этом еще в 2021 году акции «Роснефти» не были даже в топ-10 акций частного инвестора.
Между тем ранее «РБК Инвестиции» подробно изучили семь стратегий на российском рынке акций в 2023 году от брокеров и банков и выяснили, что ЛУКОЙЛ чаще других становился фаворитом в секторе. Помимо аналитиков «ВТБ Мои Инвестиции», предпочтение бумагам этой компании на тот момент также отдавали в SberCIB Investment Research и «Атоне». В инвестбанке «Синара» выделили акции обеих компаний.

Помимо смены фаворита в нефтяном секторе, аналитики «ВТБ Мои Инвестиции» решили исключить акции «РусГидро» из своей подборки и добавить в нее бумаги «Совкомфлота». Эксперты указали, что бумаги энергетической компании торгуются выше уровней февраля 2022 года, в то время как потенциал роста котировок в краткосрочной перспективе ограничен. Между тем «Совокомфлот» явно выигрывает от благоприятной конъюнктуры рынка морских перевозок — прибыль компании за девять месяцев 2022 года подскочила почти в 16 раз.
«По нашим оценкам, рост прибыли «Совкомфлота» может транслироваться в дивидендную доходность 15,2% по итогам 2022 года — вдвое выше средней по рынку. Кроме того, сам факт раскрытия финансовой отчетности подтверждает заинтересованность компании в росте капитализации », — заключили аналитики «ВТБ Мои Инвестиции».
В конце января «Совкомфлот», который до этого приостановил раскрытие финансовой отчетности, неожиданно опубликовал свои результаты за девять месяцев 2022 года по МСФО. Выручка выросла на 20% по сравнению с тем же периодом 2021 года, до $1,395 млрд, операционная прибыль — на 125%, до $369 млн. Показатель EBITDA увеличился на 46%, до $741 млн. Чистый долг сократился на 66% и составил $809 млн. Аналитики расценили результаты компании как сильные. В «БКС Мир инвестиций» спрогнозировали выплату щедрых дивидендов.
Стоимость компании на рынке, рассчитанная из количества акций компании, умноженного на их текущую цену. Капитализация фондового рынка – суммарная стоимость ценных бумаг, обращающихся на этом рынке. Аналитический показатель, указывающий на объем прибыли до вычета расходов по выплате процентов, налогов, износа и амортизации. Несмотря на свою популярность, комиссия по ценным бумагам США (SEC) не считает его частью Общепринятых Принципов Бухгалтерского Учёта (GAAP). Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее