Михельсон заявил о сверхприбыльности спотовых поставок СПГ
Спотовые поставки сжиженного природного газа (СПГ) даже небольшими партиями сейчас доходнее, чем поставки крупных партий по долгосрочным контрактам из-за «ценовых сверхненормальностей», заявил 28 октября председатель правления и совладелец «Новатэка» Леонид Михельсон журналистам в рамках XV Веронского Евразийского экономического форума в Баку.
Михельсон пояснил, что почти весь СПГ (16,5 млн т в год), который производится на проекте «Новатэка» «Ямал СПГ», поставляется по долгосрочным контрактам. Цены для потребителей по таким контрактам, отметил Михельсон, на сегодняшнем рынке «хорошие». «Но в этом году у нас объем производства там будет порядка 21 млн т, и все эти [дополнительные] объемы идут на спотовый рынок. И так как творятся ненормальные цены, то, конечно, очень большая доходность за них получается. Эти 16,5 млн т доходов приносят чуть меньше, чем те 4 млн», — пояснил он.
Михельсон напомнил, что газ с «Ямал СПГ» по долгосрочным проектам закупают испанские, китайские и французские компании. Глава «Новатэка» отметил, что 6-8 лет назад контракты на поставку СПГ на 100% привязывались к нефтяным котировкам, но затем в новых контрактах была и доля привязки к менее предсказуемым газовым индексам. Сейчас же покупатели в большей части возвращаются к привязке цены к нефти, уточнил он.
Цены на продукцию «Ямал СПГ» по долгосрочным контрактам гораздо ниже из-за привязки к нефтяным котировкам, сейчас они находятся на уровне $350-450 за 1000 куб. м, отмечает руководитель рейтингового агентства НРА Сергей Гришунин.
По данным GIIGNL, в 2021 г. 4 млн т сжиженного газа с «Ямал СПГ» закупила французская TotalEnergies, китайская CNPC — 3 млн т, бывшая трейдинговая структура «Газпрома» GM&T (в 2022 г. вышла из состава «Газпрома» и реквизирована правительством ФРГ) — 2,9 млн т. Еще по 2,5 млн т в год закупали сам «Новатэк» и испанская компания Naturgy Energy Group.
МЭА оценило жизнеспособность проекта «Сила Сибири – 2»
Кроме «Ямал СПГ» в России работает еще один крупный СПГ-проект «Газпрома» «Сахалин-2» мощностью 9,6 млн т в год. По данным GIIGNL, всего в прошлом году Россия экспортировала 29,6 млн т СПГ а и заняла 4-е место по объему поставок после Австралии (78,5 млн т), Катара (77 млн т) и США (67 млн т). Доля России в поставках СПГ на мировой рынок в 2021 г. составила около 8%.
Также в 2021 г. правительство России утвердило долгосрочную программу «Прорыв на рынки СПГ», которая предусматривала рост производства СПГ к 2035 г. до 140 млн т. Но на фоне антироссийских санкций в августе 2022 г. министр энергетики Николай Шульгинов заявил о пересмотре прогноза до 80-120 млн т в год. В сентябре «ИнфоТЭК» прогнозировал со ссылкой на данные аналитического агентства Rystad Energy, что к 2030 г. производство СПГ в мире вырастет до 638 млн т с 380 млн т в 2021 г.
Сейчас в России на стадии активной реализации находится проект «Новатэка» «Арктик СПГ — 2» проектной мощностью 19,8 млн т. Несмотря на санкционное давление, компания не переносила сроки сдачи трех очередей проекта: первая должна быть запущена в декабре 2023 г., вторая — в 2024 г., третья — в 2026 г. 28 октября Михельсон сообщил, что «Новатэк» получил практически все оборудование для всех трех линий проекта. Компания внесла в проект небольшие технические изменения, которые, по его словам, «даже улучшат работу» завода, но технология будет использоваться та же, что и планировалось. Из-за изменения проекта «Новатэк» приостановил выборку финансирования, и возобновит ее, как только банк-кредитор утвердит изменения.
Аналитики согласились с мнением Михельсона о «ненормальности» нынешних цен на газ. «Ключевые ориентиры цен на газ на мировых рынках находятся в несколько раз выше их нормальных значений в районе $1100-1200 за 1000 куб. м», — поясняет эксперт по фондовому рынку «БКС Мир инвестиций» Игорь Галактионов.
Ключевым драйвером цен на СПГ сейчас является европейский рынок, который лишился значительной части поставок российского газа по трубопроводам, напоминает Гришунин. Сейчас поставки продолжаются через Украину (28 октября прокачка составит 42,4 млн куб. м) и по ответвлению от «Турецкого потока» (по данным Европейской сети операторов систем передачи газа, 27 октября поставки составили 32,8 млн куб. м). Дефицит СПГ сейчас составляет, по грубым оценкам, 40-70 млн т — объемы, которые Европа недополучит из России, поясняет Гришунин. Для решения проблемы нужны новые проекты по производству СПГ, но они будут запускаться только в 2024-2025 гг. в основном в США и Катаре.
Цены на газ, по мнению Галактионова, вряд ли начнут снижаться ранее второй половины 2023 г. Руководитель Центра развития энергетики (ЦРЭ) Кирилл Мельников сомневается, что спотовые цены на газ устойчиво снизятся до уровня в $400 за 1000 куб. м ранее 2025 г., «если только в мире, и, прежде всего, в Азии не произойдет падение спроса на газ». Гришунин считает, что цены на СПГ начнут снижаться, если зима 2022/23 гг. будет мягкой
По данным биржи ICE, 28 октября ноябрьские фьючерсы на газ на хабе TTF в Нидерландах стоили около $1100 за 1000 куб. м. Спотовые цены на газ в Европе достигали пика в марте этого года, приблизившись к $3900 за 1000 куб. м.
Как изменятся цены на СПГ в 2023 году?
С начала года спотовые цены на СПГ снизились с $800/тыс. куб. м до менее $300/тыс. куб. м, а в июне выросли до $420/млрд куб. м. При этом цены находятся выше средних значений за последние 5 лет до 2021 года. В статье подробнее рассмотрим, какая ситуация сложилась на рынке СПГ и как могут измениться цены в этом году.
Рынок СПГ может вырасти на 4,3% в 2023 году
По данным МЭА, в прошлом году рост рынка СПГ замедлился. В 2021 году мировой рынок СПГ вырос на 6%, до 500 млрд куб. м, в 2022 году – на 5,4%, до 527 млрд куб. м. В 2023 году он может прибавить 4,3% г/г, до 550 млрд куб. м (на 23 млрд куб. м г/г).
При этом мощности по производству СПГ в 2022 году составляли около 672 млрд куб. м, а в 2023 году могут вырасти на 3 млрд куб. м, до 675 млрд куб. м. То есть в 2022 году мощности были загружены примерно на 78%, а в 2023 году загруженность может увеличиться до 81%. Мощности по регазификации СПГ (для перевода в газообразное состояние) составляют более 900 млрд куб. м (загруженность — 59%).
Импорт СПГ в ЕС может вырасти на 5 млрд куб. м г/г за счет объемов из США
Крупнейшие страны-производители и экспортеры СПГ: Австралия, Катар и США. В 2022 году Катар экспортировал примерно 111 млрд куб. м СПГ, Австралия — 107 млрд куб. м, США — 100 млрд куб. м. Россия находится на 4-м месте: в 2022 году экспорт СПГ составил 44 млрд куб. м. В 2023 году экспорт из США может вырасти на 5 млрд куб. м за счет возобновления работы Freeport LNG на полной мощности.
Крупнейшие импортеры: ЕС, Япония, Китай. Импорт СПГ в Европе вырос с 110 млрд куб. м в 2021 году до 180 млрд куб. м в 2022 году. По данным Bruegel, в этом году импорт СПГ был в среднем на 3% выше, чем в 2022 году (за год + 5 млрд куб. м г/г). При этом если Германия откроет два новых СПГ-терминала, спрос на СПГ в ЕС может дополнительно возрасти (на 1,3 млрд куб. м/мес.).
Китай может увеличить импорт СПГ
Китай снизил импорт СПГ с 105 млрд куб. м в 2021 году до 83 млрд куб. м в 2022 году (на 21% или 22 млрд куб. м) из-за политики нулевой терпимости к коронавирусу и замедления экономического роста. МВФ ожидает, что в 2023 году ВВП Китая вырастет на 5,2% г/г на фоне смягчения ограничений.
В этом году спрос на СПГ в Китае может восстановиться: страна уже законтрактовала поставки на 110 млрд куб. м СПГ в 2023 году (+27 млрд куб. м или 33% г/г). В апреле спрос начал расти (на 10% г/г), в мае импорт СПГ увеличился на 30% г/г. Темпы могут ускориться во 2-м полугодии 2023 года.
Во 2-м полугодии цены на СПГ будут зависеть от спроса на СПГ в Европе и Азии. Если в ЕС летом будет жаркая погода, и рано наступит отопительный сезон, это положительно повлияет на цены на СПГ. На фоне снятия карантинных ограничений импорт СПГ в Китае во 2-м полугодии может вырасти примерно на 30% г/г и восстановиться до уровня 2021 года.
В мае этого года импорт СПГ в Китае уже вырос на 30% г/г. В связи с этим может усилиться конкуренция за импорт СПГ между Китаем и ЕС. На этом фоне спотовые цены на СПГ могут вырасти примерно до $600/тыс. куб. м к 4 кв. 2023 года.
В едином поливе: в РФ хотят зафиксировать цену газомоторного топлива
В России предложили зафиксировать цену газомоторного топлива для перевозчиков, в частности сжиженного природного газа. Такую инициативу в кабмин направила рабочая группа Госсовета по энергоэффективности. Предполагается, что по льготной цене СПГ смогут покупать городские и междугородние перевозчики пассажиров. Мера позволит сдержать цены на топливо и увеличить долю газомоторного транспорта в стране, считают эксперты. Сейчас СПГ стоит примерно 35 рублей за 1 кг, за последние два года природный газ подорожал в полтора раза. В Минэнерго отметили, что пока не видят необходимости в регулировании цен для отдельных категорий транспорта. Но в случае резких колебаний регуляторы рассмотрят различные механизмы балансировки.

Дешевизна и экологичность
По итогам заседания рабочей группы Госсовета по энергоэффективности принято решение зафиксировать цену СПГ для перевозчиков («Известия» ознакомились с протоколом от 19 апреля). Предложение направлено на рассмотрение в кабмин.
«Известия» обратились в аппарат губернатора Кемеровской области Сергея Цивилева (председатель комиссии Госсовета по направлению «Энергетика») и в кабмин с просьбой прояснить статус рекомендации и возможные сроки реализации предложенной меры.
Как сообщили «Известиям» в «Автостате», по состоянию на начало 2022 года в России было зарегистрировано 11,7 тыс. автобусов на метане (2,8% от их общего количества). В это число входят и автобусы на СПГ, но их не больше сотни на всю страну, уточнил он. Также зарегистрировано 629 автобусов, использующих в качестве моторного топлива сразу бензин и метан, и шесть автобусов — дизель и метан.

— Сейчас СПГ использует небольшое количество транспорта в России, но это направление перспективно и может значительно расшириться, поэтому логично заранее создать нормативную базу для растущего рынка, — сказал «Известиям» ведущий аналитик Фонда национальной энергетической безопасности, эксперт Финансового университета Игорь Юшков.

Продажи автомобилей на газе в России за последние пять лет выросли в разы. Однако, как писали «Известия», из более 50 млн зарегистрированных в РФ машин число автомобилей на СПГ и компримированном природном газе (КПГ) составляет всего 240 тыс. Глава Минэнерго Николай Шульгинов прогнозировал, что количество транспорта на СПГ к 2030 году увеличится до 30 тыс. штук, а автомобилей на КПГ превысит 700 тыс.
Согласно протоколу рабочей группы Госсовета, по льготной цене СПГ могли бы приобретать перевозчики пассажиров по регулируемым тарифам в регионах. Это компании, которые заключают контракты с муниципальными или региональными властями. Компании вольны сами выбирать, работать им по коммерческим тарифам или оформить контракт и сдерживать цены на социально приемлемом уровне, сказал «Известиям» директор по развитию городского транспорта Центра экономики инфраструктуры (ЦЭИ) Евгений Алексеев. В последнем случае они могут претендовать на субсидии из местных и региональных бюджетов.
Парк общественного транспорта в России состоит из 140 тыс. единиц техники, из них 127 тыс., по данным комиссии Госсовета по направлению «Транспорт», приходится на автобусы. Муниципальные и частные перевозчики делят рынок примерно пополам: первые в 2021 году перевезли 3,9 млрд человек, частники — 4,3 млрд.


Есть два основных плюса использования природного газа в качестве моторного топлива: дешевизна и экологичность, отметил замгендиректора Института национальной энергетики Александр Фролов. Как писали «Известия», использование газа позволяет в среднем снизить затраты на топливо, смазочные материалы и техобслуживание в 2–2,5 раза.
СПГ получают из природного газа путем сжатия с последующим охлаждением, поэтому цены этих видов топлива взаимозависимы, отметил зампредседателя наблюдательного совета ассоциации «Надежный партнер» (объединение производителей и продавцов энергоресурсов) Дмитрий Гусев. Стоимость СПГ составляет 30–35 рублей за 1 кг, за последние два года его цена увеличилась примерно в полтора раза, добавил эксперт.
— Мы наблюдаем сейчас рост цен на сжиженный газ. Учитывая, что этот сегмент только зарождается, такой рост стоимости может отпугнуть потенциальных потребителей, — сказал Александр Фролов.
Ради рентабельности

В Минэкономразвития «Известиям» посоветовали обратиться в Минэнерго. Там сказали, что целесообразность проработки предложения остаётся за правительством. При этом в министерстве отметили: рыночное ценообразование в сегменте сжиженного природного газа, используемого в качестве моторного топлива, «зарекомендовало себя как наиболее устойчивый и объективный индикатор рынка».
— На рынке СПГ-топлива обеспечивается баланс спроса и предложения и сохраняется эффективная межтопливная конкуренция — средняя стоимость 1 кг СПГ остается более чем вдвое ниже 1 л дизельного топлива, — подчеркнули в ведомстве.
В нынешних условиях Минэнерго не видит необходимости во введении регулирования цен для отдельных категорий транспорта. Но в случае резких колебаний цены регуляторы рассмотрят различные механизмы балансировки, заключили в министерстве.


Мера поможет перевозчикам с регулируемыми тарифами, так как из-за роста цен на газ снижается рентабельность их бизнеса, — они не могут отразить в тарифах увеличение своих издержек, отметили в «Фридом Финанс». Но пока остается неясным, за чей счет будут сдерживаться цены. Если благодаря субсидиям государства для производителей СПГ, то никто не потеряет от этой инициативы, добавили в инвесткомпании. Если же производителей СПГ обяжут продавать его по фиксированной цене, то издержки могут отразиться на стоимости для остальных покупателей, заключили в «Фридом Финанс».
«Известия» направили запросы в Минфин, а также в «Газпром» и «Новатэк».
Несмотря на все меры поддержки, число газомоторного транспорта в РФ останется незначительным, пока в стране не будет обеспечена необходимая заправочная инфраструктура, добавил Дмитрий Гусев. По итогам 2021 года в стране насчитывалось 734 АГНКС, к концу 2022-го прогнозируется увеличение их числа до 892, говорили ранее в Минэнерго.
Может ли американский СПГ заместить российский газ в Европе
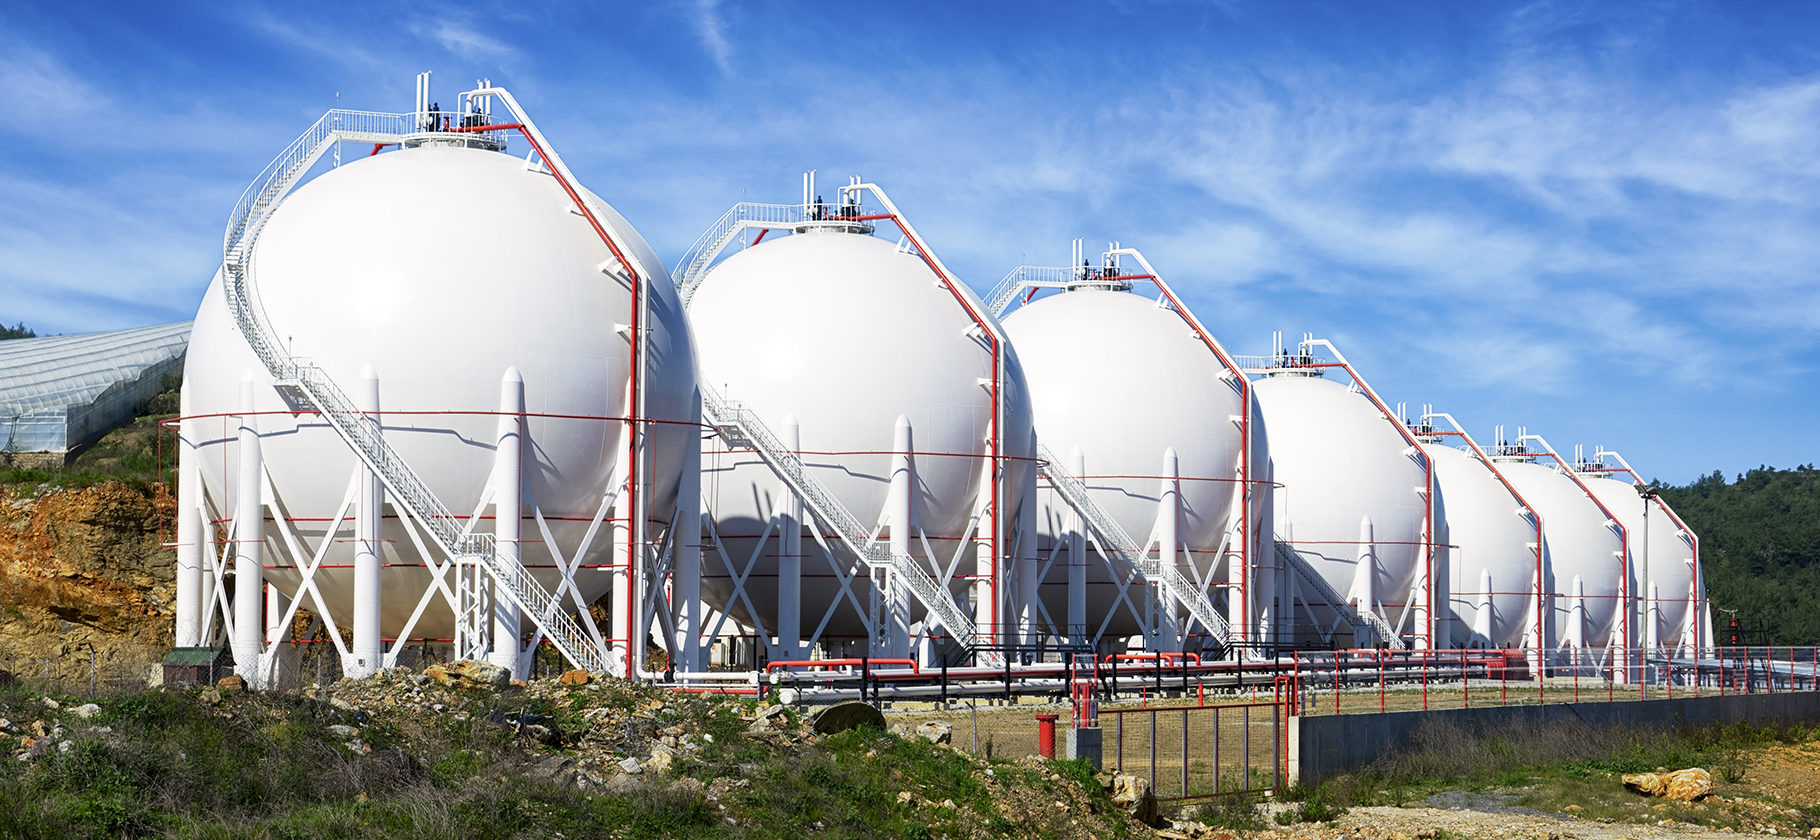
Россия поставляла в Европу примерно 240 млрд кубометров трубопроводного газа в год. К началу октября объемы импорта российского газа в Европу упали на 88% по сравнению с уровнем 2021 года. Евросоюз увеличил импорт сжиженного природного газа (СПГ) из других стран, например из США.
29 ноября в Bloomberg появились сообщения о том, что американская нефтегазовая компания ConocoPhillips (COP) и катарская нефтегазовая госкомпания Qatar Energy подписали соглашение о поставках в Германию на основе долгосрочных контрактов 2 млн тонн СПГ в год, что примерно соответствует 2,78 млрд кубометров трубопроводного газа.
В свою очередь, Германия построит СПГ-терминал стоимостью 6,7 млрд долларов, который при условии работы в полную силу сможет обеспечивать треть спроса на газ в Германии.
Сейчас популярна точка зрения, что СПГ может заместить для ЕС если не все поставки газа из РФ, то большую их часть.
Расскажу, как устроен рынок СПГ, какие риски и возможности он несет для российских газовых экспортеров и, наконец, насколько реалистична перспектива полной замены Европой российского СПГ из других стран.
зарабатывает на инвестициях
Что такое СПГ
Сжиженный природный газ — это обычный природный газ, который путем охлаждения до −161 °C превратили в жидкий. В форме СПГ он занимает 1/600 от обычного объема.
СПГ, в отличие от обычного газа, можно транспортировать не только по трубам, но и на кораблях, что очень удобно: трубу из одной страны в другую строить сложно, дорого и рискованно, а вот на корабле можно приплыть практически куда угодно.
Чтобы использовать СПГ по назначению — для отопления, приготовления еды и других целей, — нужно превратить его в обычный газ. Делается это путем растапливания СПГ, выпаривания и перевода его в состояние обычного газа — это называется регазификацией.
Обычно регазификацию проводят в специальных прибрежных терминалах, куда СПГ доставляют на танкерах. Впрочем, ее могут проводить и специальные плавучие установки. Их использование считается очень перспективным, поскольку позволяет совместить транспортировку с регазификацией.
Этапы жизни СПГ:
- Газ добывается на месторождении.
- Газ по трубам поступает в специальный СПГ-терминал .
- Газ в СПГ-терминале подвергается сжатию и охлаждению.
- Газ в твердой охлажденной форме погружают на СПГ-танкер .
- СПГ-танкер прибывает в порт и поступает в терминал для регазификации, где его превращают в обычный газ.
- Газ по трубам направляется потребителям.
Как устроен рынок СПГ
В июле 2022 года профессиональная ассоциация IGU — International Gas Union, или Международный газовый союз, — опубликовала отчет об использовании СПГ в мире. Этот отчет — основной источник данных об отрасли.
На рынке экспорта СПГ есть достаточно заметные страны-лидеры: Австралия — 21%, Катар — 21%, США — 18%, Россия — 8%, Малайзия — 7%, Нигерия — 4%, Индонезия — 4%, Алжир — 3% и Оман — 3% . У всех прочих стран доля не более 2%. Все это богатые ресурсами страны с большими запасами газа.
Основные импортеры СПГ — это страны Азии: Китай — 21,3%, Япония — 20%, Южная Корея — 12,6%, Индия — 6,5% и Тайвань — 5,2%.
Все эти страны объединяет одно: это крупные экономики с очень небольшими или недостаточными запасами полезных ископаемых и при этом весьма ограниченные в том, что касается проведения традиционных трубопроводов.
Географическое расположение не позволяет им построить газопровод из стран, в которых есть запасы газа. Ну как, например, построить трубопровод из РФ или США в Индию?
Мощности по производству СПГ в мире на конец 2021 года составляли 459,9 млн тонн в год. При этом производится СПГ меньше, примерно 380 млн тонн в год, или 528,2 млрд кубометров газа. Для сравнения: традиционного природного газа в мире производится 4,036 трлн кубометров в год.
По состоянию на апрель 2022 в мире есть планы по строительству новых СПГ-производств общей мощностью 1,034 млрд тонн. Это примерно равно 1,437 трлн кубометров обычного природного газа.
Как формируется цена на СПГ
В разных частях мира стоимость СПГ формируется по-разному . Даже внутри ЕС цены различаются. Например, в Германии цены выше, чем во Франции, потому что в Германии нет собственных терминалов для регазификации СПГ. Единственный онлайн-ресурс, где можно посмотреть цены на СПГ, — Ycharts, но там указаны только цены на экспортный американский СПГ.
Только 37% СПГ в мире торгуется на открытом рынке в виде краткосрочных контрактов — это так называемый спотовый рынок. Это рыночные расценки на СПГ, не проиндексированные ни к чему.
Большая часть СПГ — 63% — продается по долгосрочным контрактам, где цены обсуждаются поставщиком и покупателем индивидуально. В долгосрочных контрактах рост и падение цены происходят плавно.
Цена может формироваться в зависимости от структуры спроса и предложения с учетом всех переменных. Это в основном подход стран Северной Америки и Северо-Западной Европы.
Вот как, например, складывается цена идущего на экспорт СПГ в США: цена газа в том месте, где его добыли, плюс стоимость его транспортировки по трубе до места, где газ будут сжижать и превращать в СПГ, плюс компенсация стоимости газа, потраченного при сжижении, — обычно при сжижении тратится 10% от объемов сжижаемого газа — плюс стоимость газификации и хранения плюс стоимость транспортировки на танкере до места назначения.
Поэтому стоимость американского СПГ может меняться в зависимости от места импорта газа: 8 $ за миллион БТЕ в Северной Азии или 7 $ за миллион БТЕ в Европе.
Цена СПГ может быть индексирована к цене другого энергоносителя: нефти, угля или даже электричества. Сначала берется цена этого СПГ, о которой договариваются покупатель и продавец, и в контракте устанавливаются правила ее индексации. Когда цены на эти энергоносители растут, то растут и цены на СПГ, и наоборот.
Это популярный способ устанавливать цены на СПГ в странах Центральной и Южной Европы, Южной Африки и в некоторых странах Юго-Восточной Азии. Так, например, устанавливается цена в Австралии и Катаре.
Все эти методы ценообразования неидеальны, поскольку во всех случаях возможны резкие скачки цен — как из-за индексации, так и из-за логистических нарушений.
Основные ценовые ориентиры в мире СПГ:
-
(West India marker) — цена на СПГ на судах, идущих в порты Индии, ОАЭ и Кувейта. (Gulf Coast marker) — цена на СПГ на судах, выходящих из США в районе Мексиканского залива. (Japan Korea marker) — цена на СПГ на судах, идущих в порты Японии, Южной Кореи, Тайваня и Китая. (delivered ex-ship Nortwest Europe) — цены на СПГ на судах, прибывших в порты европейских стран. DES NWE отражает ситуацию «в среднем по больнице» в Европе.
Какие перспективы у СПГ в России
Согласно оценкам IGU, Россия могла бы производить 136,7 млн тонн СПГ в год. Речь здесь идет об оценке максимального потенциала РФ в области производства СПГ.
Реальные возможности же РФ на данный момент значительно скромнее. По состоянию на октябрь 2022 РФ может производить всего 29,16 млн тонн СПГ в год. Примерно столько РФ и производит, так что ее производственные СПГ-мощности используются по полной.
Для сравнения: Австралия производит 78,5 млн тонн в год, Катар — 77 млн тонн в год, США — 67 млн тонн в год. Но все же темпы развития российского СПГ-сектора в России впечатляют: еще в 2010 году в стране производилось около 10 млн тонн.
Также строятся предприятия по производству СПГ, которые смогут добавить к этому объему еще 52,6 млн тонн. Правда, не в этом году: все новые проекты будут запущены в основном к 2025 году и не факт, что даже в 2026 они будут работать на полную мощность.
Крупнейшие российские компании в сфере СПГ и их проекты
| Производственные мощности, млн тонн в год | Статус проекта | Владелец | Дополнительная информация | |
|---|---|---|---|---|
| «Ямал СПГ» | 17,4 | Активен | «Ямал СПГ», «Новатэк», CNPC, Total, Фонд Шелкового пути | ОАО «Ямал СПГ» — совместное предприятие «Новатэк» (50,1%), концерна Total (20%), CNPC (20%) и Фонда Шелкового пути (9,9%) |
| «Сахалин-2», линии 1 и 2 | 9,6 | Активен | Sakhalin Energy, «Газпром», Shell, Mitsui, Mitsubishi | «Сахалин-2» — совместное предприятие «Газпрома» (50% + 1 акция), Mitsui (12,5%), Mitsubishi (10%) и Shell (27,5%). Долю Shell продают ООО «Сахалинская энергия», сделку закроют в 1 квартале 2023 года |
| «Газпром СПГ Портовая» | 1,5 | Активен | «Газпром» | — |
| «Криогаз-Высоцк СПГ» | 0,7 | Активен | «Новатэк» | «Криогаз-Высоцк СПГ» — совместное предприятие «Новатэка» (51%), «Газпромбанка» (41,5%) и ООО «Статус» (7,5%) |
| «Арктик СПГ-2», линия 1 | 6,6 | Строится, будет работать с 2023 года | «Новатэк» | «Арктик СПГ-2» — совместное предприятие «Новатэка» (60%), Total (10%), CNPC (10%), CNOOC (10%), консорциума Mitsui & Co и Jogmec (10%) |
| «Арктик СПГ-2», линии 2 и 3 | 13,2 | Отложен | «Новатэк» | — |
| «Балтийский СПГ» | 13 | Строится, запуск будет происходить постепенно в 2024—2025 годах | «Газпром» | — |
| «Обский СПГ» | 5 | Решение по проекту не принято | «Новатэк» | — |
| «Сахалин-2», 3 линия | 5,4 | Проект на стадии планирования | Sakhalin Energy | — |
Крупнейшие российские компании в сфере СПГ и их проекты
| «Ямал СПГ» | |
| Производственные мощности, млн тонн в год | 17,4 |
| Статус проекта | Активен |
| Владелец | «Ямал СПГ», «Новатэк», CNPC, Total, Фонд Шелкового пути |
| Дополнительная информация | ОАО «Ямал СПГ» — совместное предприятие «Новатэк» (50,1%), концерна Total (20%), CNPC (20%) и Фонда Шелкового пути (9,9%) |
| «Сахалин-2», линии 1 и 2 | |
| Производственные мощности, млн тонн в год | 9,6 |
| Статус проекта | Активен |
| Владелец | Sakhalin Energy, «Газпром», Shell, Mitsui, Mitsubishi |
| Дополнительная информация | «Сахалин-2» — совместное предприятие «Газпрома» (50% + 1 акция), Mitsui (12,5%), Mitsubishi (10%) и Shell (27,5%). Долю Shell продают ООО «Сахалинская энергия», сделку закроют в 1 квартале 2023 года |
| «Газпром СПГ Портовая» | |
| Производственные мощности, млн тонн в год | 1,5 |
| Статус проекта | Активен |
| Владелец | «Газпром» |
| Дополнительная информация | — |
| «Криогаз-Высоцк СПГ» | |
| Производственные мощности, млн тонн в год | 0,7 |
| Статус проекта | Активен |
| Владелец | «Новатэк» |
| Дополнительная информация | «Криогаз-Высоцк СПГ» — совместное предприятие «Новатэка» (51%), «Газпромбанка» (41,5%) и ООО «Статус» (7,5%) |
| «Арктик СПГ-2», линия 1 | |
| Производственные мощности, млн тонн в год | 6,6 |
| Статус проекта | Строится, будет работать с 2023 года |
| Владелец | «Новатэк» |
| Дополнительная информация | «Арктик СПГ — 2» — совместное предприятие «Новатэка» (60%), Total (10%), CNPC (10%), CNOOC (10%), консорциума Mitsui & Co и Jogmec (10%) |
| «Арктик СПГ-2», линии 2 и 3 | |
| Производственные мощности, млн тонн в год | 13,2 |
| Статус проекта | Отложен |
| Владелец | «Новатэк» |
| Дополнительная информация | — |
| «Балтийский СПГ» | |
| Производственные мощности, млн тонн в год | 13 |
| Статус проекта | Строится, запуск будет происходить постепенно в 2024—2025 годах |
| Владелец | «Газпром» |
| Дополнительная информация | — |
| «Обский СПГ» | |
| Производственные мощности, млн тонн в год | 5 |
| Статус проекта | Решение по проекту не принято |
| Владелец | «Новатэк» |
| Дополнительная информация | — |
| «Сахалин-2», 3 линия | |
| Производственные мощности, млн тонн в год | 5,4 |
| Статус проекта | Проект на стадии планирования |
| Владелец | Sakhalin Energy |
| Дополнительная информация | — |
Может ли СПГ из других стран заменить для Европы российский газ
Аналитики из McKinsey считают, что мировое производство СПГ увеличится к 2030 году с нынешних 380 млн тонн до более чем 640 млн тонн. Причем увеличится оно в основном не за счет России, а за счет США, Катара и других ближневосточных стран. То есть это на 361,4 млрд кубометров газа больше, чем производится сейчас.
Весь российский газовый экспорт в Европу составил в 2020 году около 240 млрд кубометров — это примерно 40% от всего газа, потребляемого в ЕС. Так что на десятилетней дистанции Евросоюз в теории может заместить российский газ иностранными поставками СПГ.
К сентябрю 2022 доля российского газа в структуре газового импорта ЕС уже упала до 9% из-за сочетания технических и геополитических причин. Российский газ все еще идет в Европу: кроме СПГ газ также идет по газопроводу «Суджа», примерно 42 млн кубометров в день.
Если будет принято решение о полном отказе от российского газа, то в Европе будут учитывать запасы газа. Целенаправленная политика ЕС по заполнению подземных газохранилищ (ПХГ) вкупе с относительно теплой осенью 2022 года позволила странам накопить запасов газа в районе 95% от емкости ПХГ блока. Этого ЕС хватит на обеспечение энергией на 10 недель зимы.
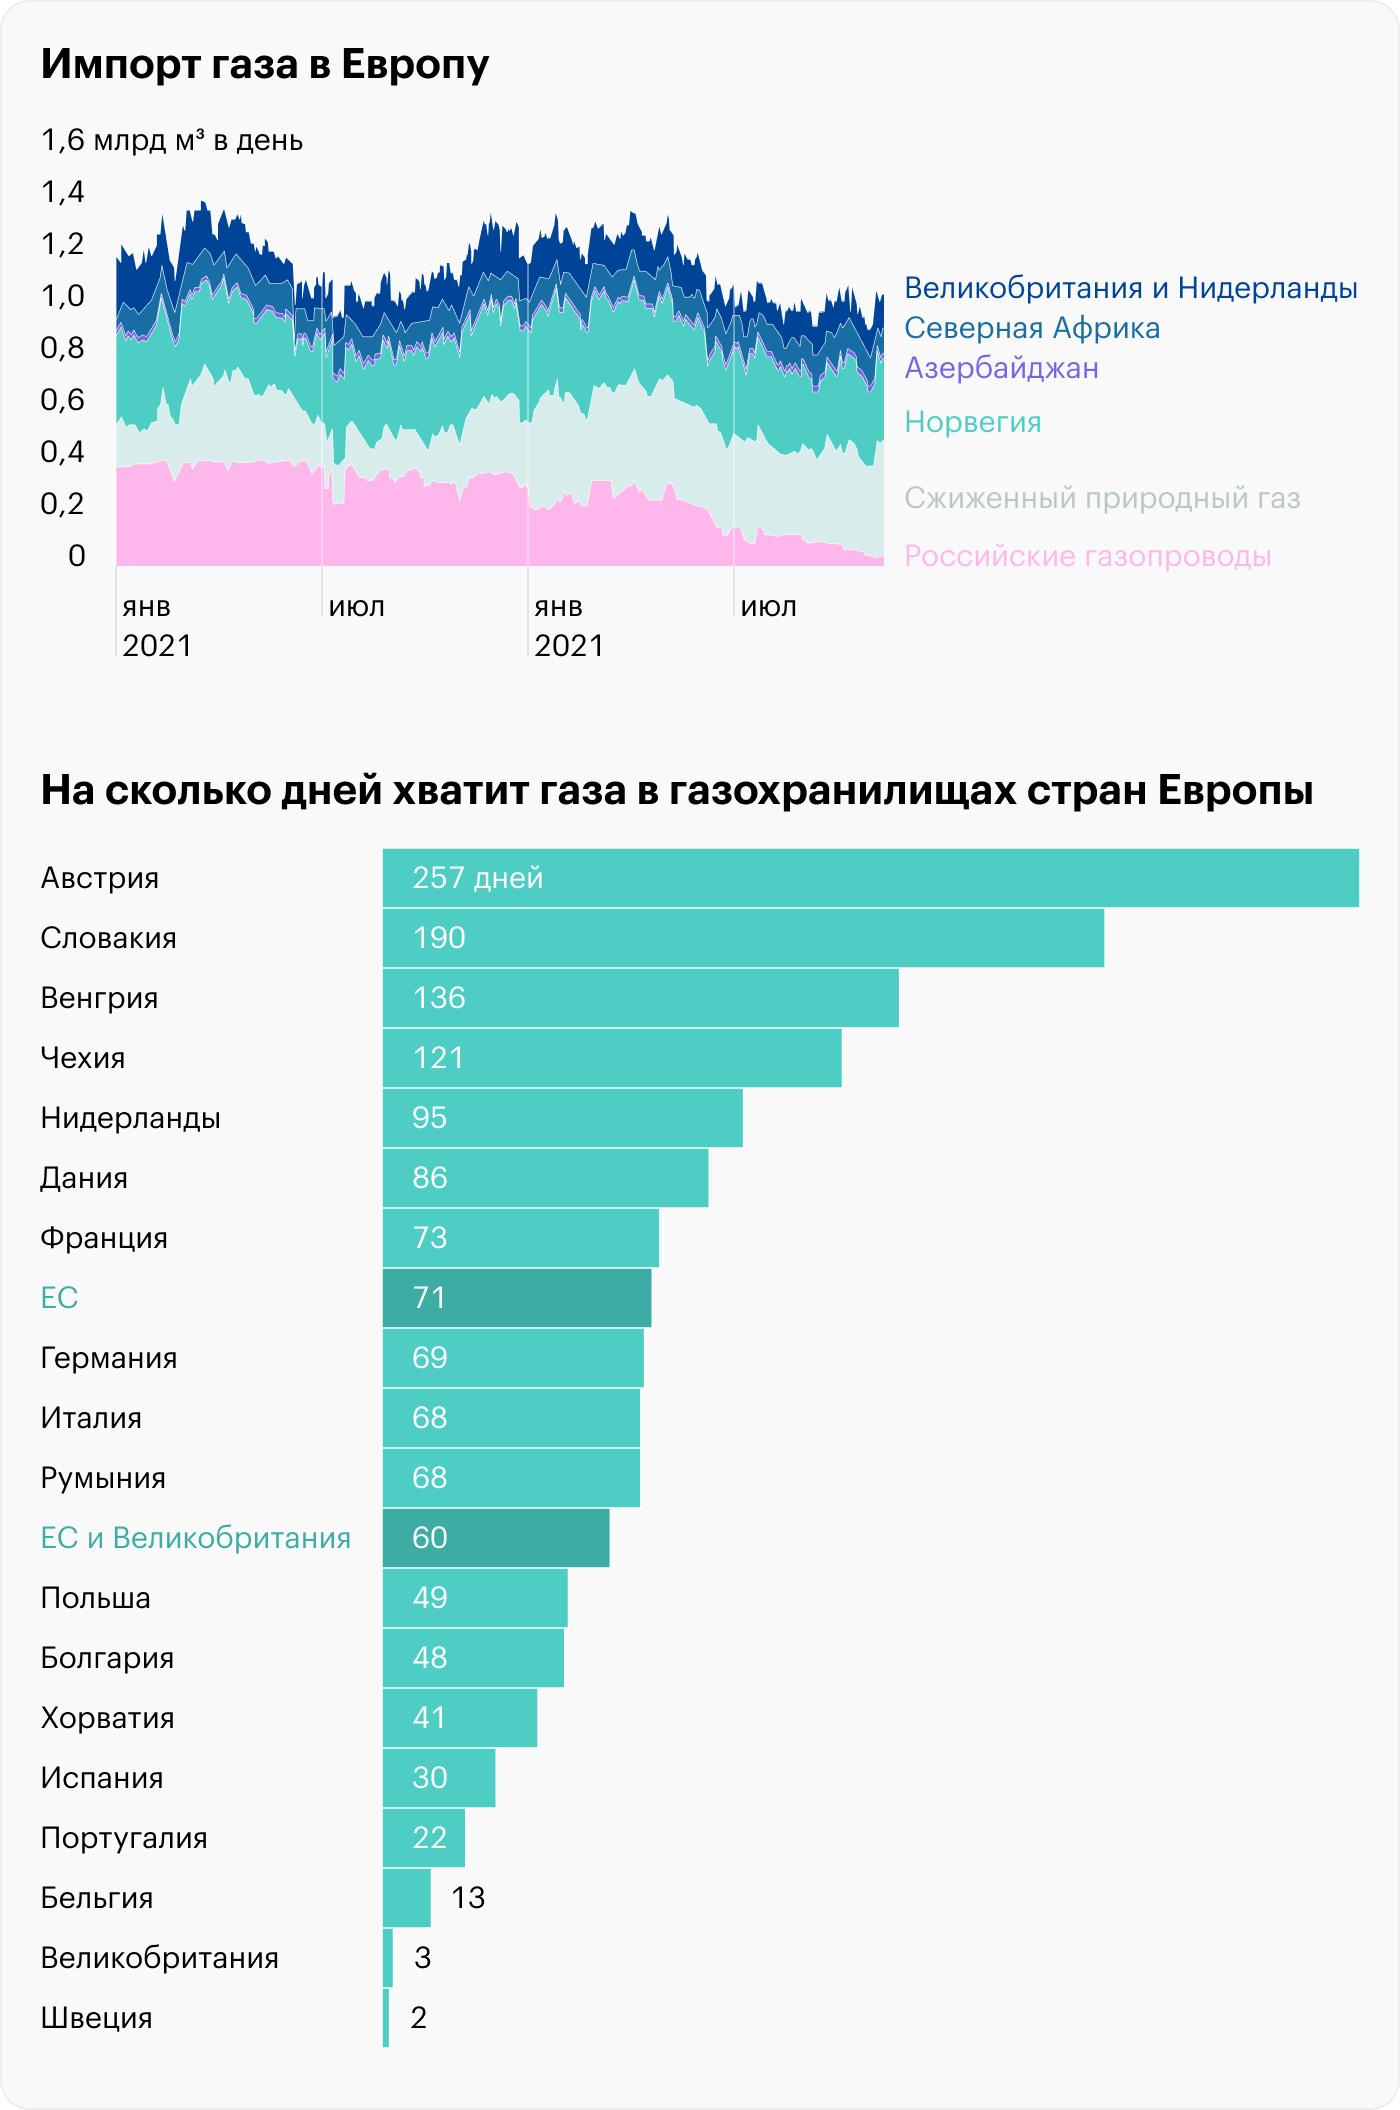
В теории ЕС может для полного отказа от российского газа стимулировать население сокращать энергопотребление и переплачивать за СПГ, который будут везти в Европу со всех концов света.
Большая часть СПГ-контрактов заключается на долгий срок, так что экспортеры СПГ не могут просто взять и разорвать контракты со своими азиатскими клиентами без потерь.
Но если цены на спотовом рынке будут достаточно высокими или если потенциальные новые покупатели будут готовы компенсировать поставщику штрафы и неустойки по нарушенным долгосрочным контрактам, то мы вполне можем увидеть массовое нарушение этих контрактов СПГ-перевозчиками и перенаправление СПГ-танкеров в Европу.
Сейчас наблюдается резкий рост поставок СПГ в ЕС: в 2021 году блок импортировал 76,2 млн тонн СПГ, по итогам этого года будет, скорее всего, 114,8 млн тонн, что почти в полтора раза больше, чем прогнозировали в 2021 году.
Это происходит за счет отмены долгосрочных контрактов на поставки СПГ в развивающиеся страны Азии. ЕС штрафы не компенсирует, но цены на импортный СПГ в Европе достаточно велики, чтобы поставщикам было выгодно отказываться от контрактов с развивающимися странами.
На спотовом рынке торгуется 37% СПГ, и газ доступен для покупки тем, кто предложит больше денег. Это значит, что в теории Евросоюз может покупать на рынке около 140 млн тонн СПГ в год, что примерно равно 195 млрд кубометров. Это количество покроет больше 80% поставок газа из России.
Разумеется, чтобы обеспечить себя поставками рыночного СПГ, Европе придется переплачивать, а насколько — непонятно.
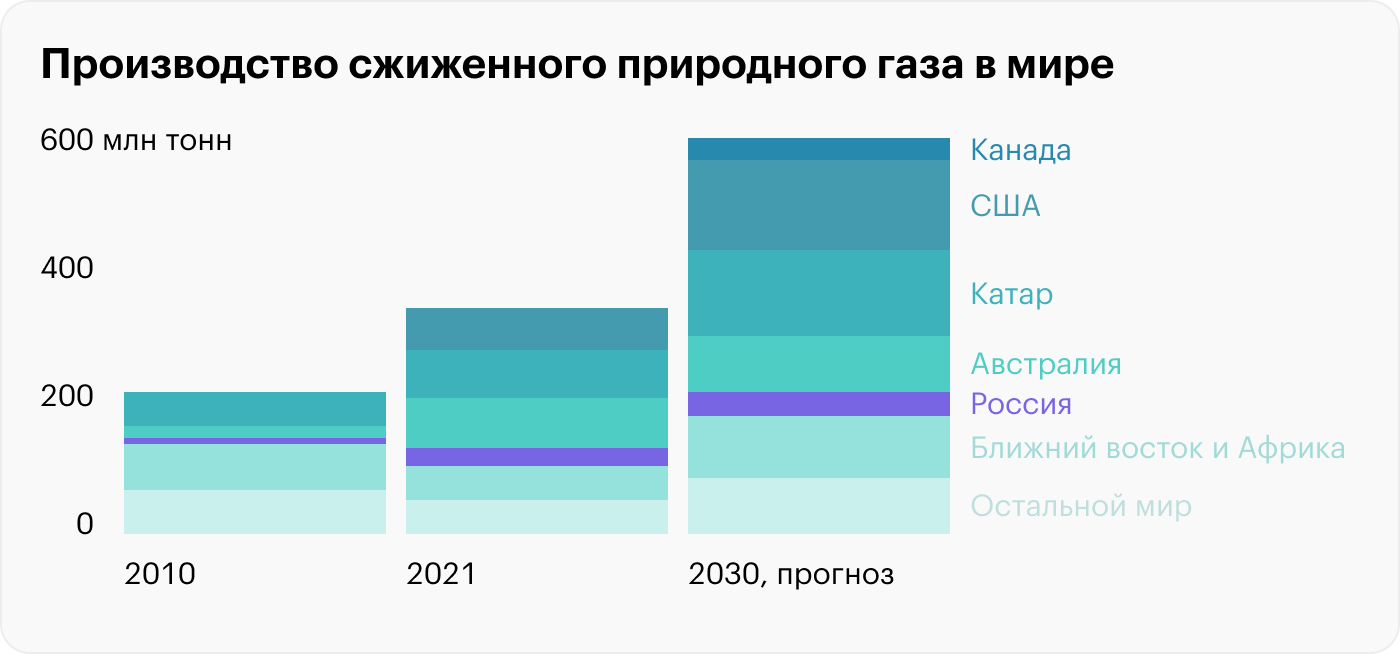
Препятствия на пути наращивания импорта СПГ в ЕС
У замены трубопроводного газа на СПГ есть ряд препятствий.
Цена. В среднем СПГ дороже, чем обычный трубопроводный газ, потому что его производство и перевозка сложнее. Например, в США СПГ стоит 3,54 $ за галлон дизельного эквивалента, что равняется 129,5 тысячи БТЕ, а обычный газ — 2,76 $ за галлон бензинового эквивалента, что равняется 113,96 тысячи БТЕ.
Но так бывает не всегда. Из-за разных обстоятельств, препятствующих импорту российского газа в ЕС, — аварии на трубопроводах, санкции — в октябре СПГ стоил примерно 130 $ за миллион БТЕ, что примерно на 13 $ дешевле, чем трубопроводный газ.
Это произошло потому, что ничто особенно не препятствовало импорту СПГ в Европу. Но это скорее была аномалия, вызванная сочетанием исключительных обстоятельств. В нормальной ситуации СПГ должен стоить дороже, чем обычный газ.
Наращивание мощностей. Чтобы полностью обеспечить потребности Европы в газе, нужно, чтобы в США было достаточно заводов по сжижению газа и танкеров для его перевозки, а в Европе — достаточно терминалов для регазификации СПГ и трубопроводов для распределения этого газа.
С возможностями по сжижению в мире уже и так все неплохо: если бы все имеющиеся СПГ-заводы работали на 100%, то это позволило бы в значительной степени закрыть потребности Европы в СПГ уже сейчас.
С танкерами все сложнее. По состоянию на апрель 2022 года всего в мире был 641 СПГ-танкер всех видов — в совокупности они могут хранить 103 млн кубометров газа.
В следующие три года построят еще 285 танкеров. За это же время в США уровень производства СПГ повысится еще на 100 млн тонн, или 139 млрд кубометров. В теории если Европа готова будет предложить экспортерам и перевозчикам выгодные условия, то она сможет заполучить эти объемы, перекупив их у Азии.
Еще в 2023—2026 годах в Европе планируется строительство регазификационных предприятий, которые добавят к этому объему еще минимум 66,7 млрд кубометров, — это еще 27,79% от импорта газа из РФ.
Но конкретно сейчас ЕС не может принять весь СПГ, который туда в теории могли бы начать поставлять американские, австралийские и катарские экспортеры.
Снижение цен на СПГ в ЕС было как раз вызвано тем, что в октябре в европейских портах скопилось больше 60 СПГ-танкеров , а встали они потому, что европейские регазификационные терминалы не смогли их принять.
Готовность европейских покупателей к заключению долгосрочных контрактов. Сейчас количество европейских компаний, покупающих СПГ по долгосрочным контрактам, невелико: ЕС хочет перейти к 2050 году полностью на чистые источники энергии и Еврокомиссия выступала против долгосрочных контрактов на поставки газа в любой форме.
В Азии же почти все контракты заключаются на долгий срок. Результаты этой политики: цены на газ в Европе выросли с начала года на 160,37% по состоянию на 22 ноября 2022 года.
Что в итоге
СПГ — это перспективная технология, вся суть которой сводится к тому, что газ можно теперь довезти даже туда, куда не получается протянуть трубопровод.
Но дьявол кроется в деталях: для экспорта-импорта СПГ соответствующую инфраструктуру должны строить как экспортеры, так и импортеры. В противном случае этот рынок не будет расти.
Для российских газовых компаний СПГ как технология несет и новые возможности, и риски. С одной стороны, СПГ — это способ возить газ в другие страны, например в Азию, не строя трубопроводов.
А с другой, экспортеры СПГ из «недружественных» стран типа США и Австралии вполне могут заместить российский газ в Европе в течение уже этих 10 лет.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique.